
近日,元一产融实地走访了航天机电(600151)上海总部,与公司管理层就企业经营及未来规划进行了深入交流。
作为航天八院旗下上市产业化平台,航天机电(600151)1998 年登陆上交所,承担航天技术民用转化使命,长期并行运营汽车热系统、光伏两大业务板块。
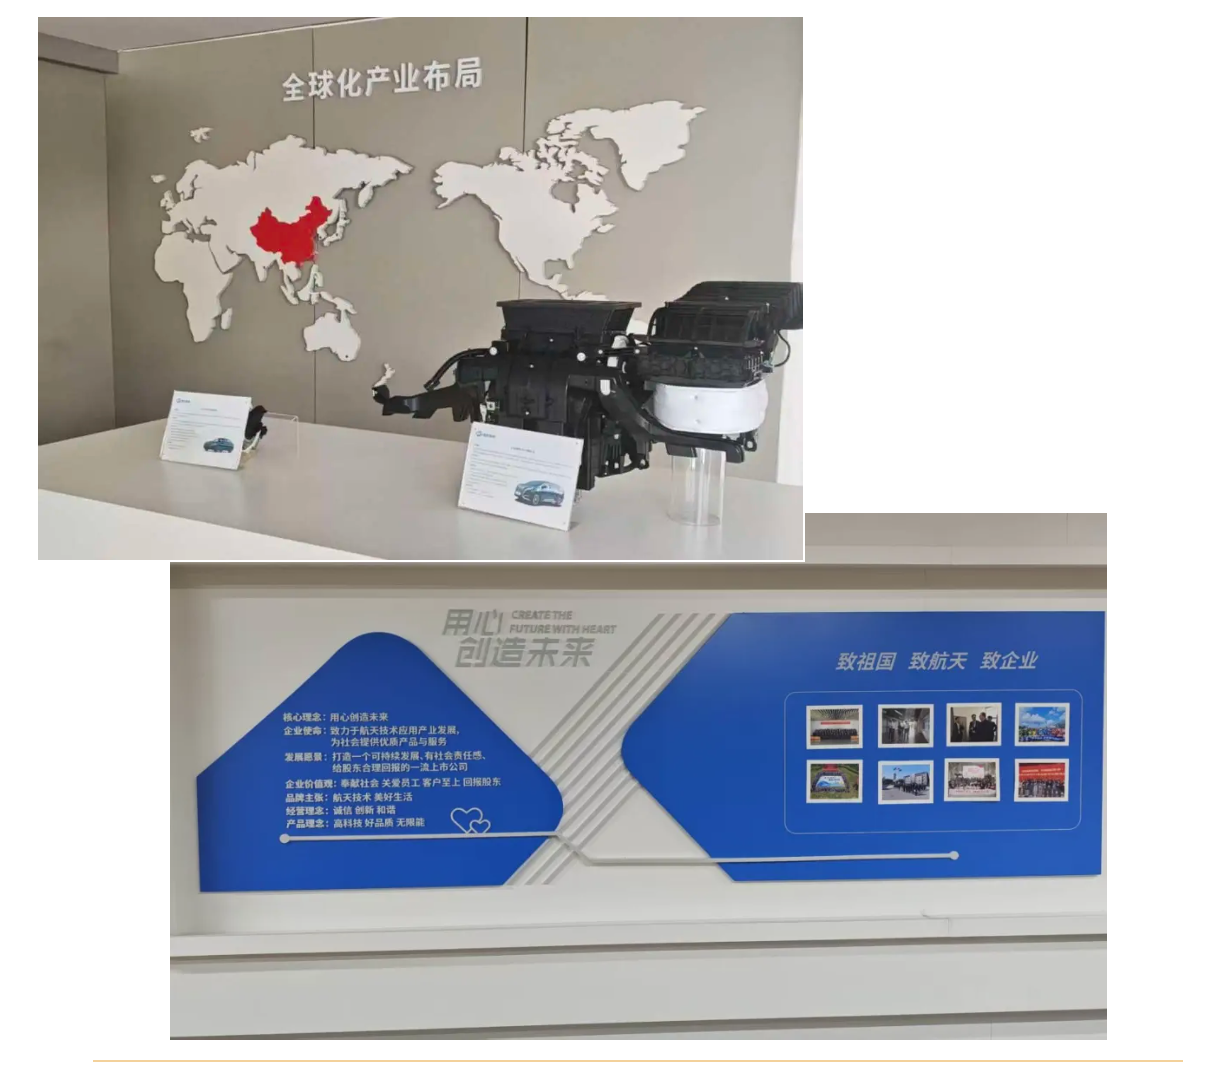
经过多年发展,航天机电已形成了“汽车热系统+光伏”双主业格局:汽配业务以全球品牌ESTRA(埃斯创)为主体,在全球拥有12家工厂、2个研发中心,布局中国、韩国、东南亚及美洲;光伏业务则涵盖多晶硅锭、组件制造与电站运营。
近两年来,航天机电的发展主线愈发清晰:顺应行业变化,主动优化资产结构,逐步退出境外光伏制造和部分海外汽车热系统业务,把资源集中到更具竞争力的方向上来。一家老牌国企的“轻装转身”,正在稳步展开。
从最新财务数据看,航天机电的转型努力正在报表上逐步兑现:2026年前三季度,公司实现营业收入21.61亿元,归母净利润亏损6790.5万元,较上年同期亏损2.47亿元大幅收窄72.48%。前三季度经营性现金流净额1.07亿元,继续保持正值,资产负债率约29.8%,归母净资产43.46亿元。低负债、正现金流的财务底盘,为航天机电的转型提供了充足的腾挪空间。
☞ 资产结构持续优化,方向日益清晰
当前航天机电的发展主线已经十分明确:处置低效亏损海外汽配、光伏制造资产,减轻报表包袱,把资源聚焦国内汽车热管理主业。未来经营走向,高度取决于两件核心资本事项落地进度:一是连云港神舟新能源股权转让的最终结果;二是埃斯创韩国 70% 股权处置能否顺利推进;同时还要看国内新定点订单向实际利润转化的效率。
从有利因素来看:
第一,航天八院国资背景加持,资产负债结构健康,自持光伏电站持续提供现金流底座,为业务调整提供缓冲空间;
第二,ESTRA埃斯创积累全球主流整车厂定点资源,新能源车热管理具备完整产品矩阵,国内业务持续争取比亚迪、上汽、Stellantis等客户新项目,新能源赛道存在订单增量可能性;
第三,管理层战略方向明确,主动收缩亏损资产,财报层面已经看到累计减亏趋势。如果资产处置顺利落地,有望减少亏损源,把资源集中用于国内业务盈利能力改善。
综合现场调研及公开信息来看,从“双主业扩张”到“聚焦瘦身”,从亏损高峰到连续减亏,从海外重资产到国内轻资产,航天机电正处在一轮业务重构的关键周期。聚焦主业后的盈利中枢如何演绎、新能源热管理订单又将带来怎样的增量--这些问题的答案,不妨交给时间。对于一家正在认真“做减法”的公司,值得多一份耐心与关注。
(特别声明:本文仅基于上市公司公开披露及第三方权威平台发布的信息,不构成任何形式的投资建议,亦不代表对该公司股价未来走势的判断。)